

Qué asiento genera cada documento
Mira qué cuentas mueve, al debe y al haber, cada venta, cobro, compra, nota y movimiento de inventario que se contabiliza solo.
Cuando un documento se contabiliza solo, Ventix arma el asiento con las cuentas que asignaste en Contabilidad → Configuración Contable. Este artículo te dice qué concepto va al Debe y cuál al Haber en cada caso, para que sepas leer el Libro Diario y revisar un saldo.
Cuándo nace cada asiento y cómo se corrige está en Asientos automáticos.
Cómo leer las tablas
Cada fila es un concepto de Configuración Contable. Entre paréntesis va la cuenta que le asigna el catálogo por defecto. Si tú asignaste otra, el asiento usa la tuya.
| Concepto | Cuenta del catálogo por defecto |
|---|---|
| Cuentas por Cobrar (Clientes) | 1102001 Clientes Nacionales |
| Ingresos por Ventas | 4101001 Ingresos por Ventas |
| ISV Débito Fiscal 15% y 18% | 2103001 y 2103002 |
| Costo de Venta | 5101 Costo de Venta de Mercadería |
| Inventario | 1103001 Inventario de Mercadería |
| Cuentas por Pagar (Proveedores) | 2101001 Proveedores Nacionales |
| ISV Crédito Fiscal 15% y 18% | 1105001 y 1105002 |
| Caja (efectivo) | 1101001 Caja General |
| Bancos (transferencia/tarjeta) | 1101003 Bancos Moneda Nacional |
| Compras / Inventario (neto de compra) | 1103001 Inventario de Mercadería |
| Gasto por Salida de Inventario | 6112 Gastos Diversos Deducibles |
| Ingreso por Sobrante de Inventario | 4204 Otros Ingresos No Operativos |
| Propinas por Pagar (restaurante) | 2106003 Propinas por Pagar |
| Tarjetas de Regalo por Canjear (pasivo) | 2108002 Otros Ingresos Cobrados por Anticipado |
| Saldo de Tarjetas de Regalo Vencidas (otros ingresos) | 4204 Otros Ingresos No Operativos |
| Cuentas por Cobrar a Plataformas (PedidosYa) | Ninguna: la asignas tú |
Los montos se redondean a dos decimales. En las líneas de clientes y proveedores, el asiento guarda también a quién corresponde.
Ventas
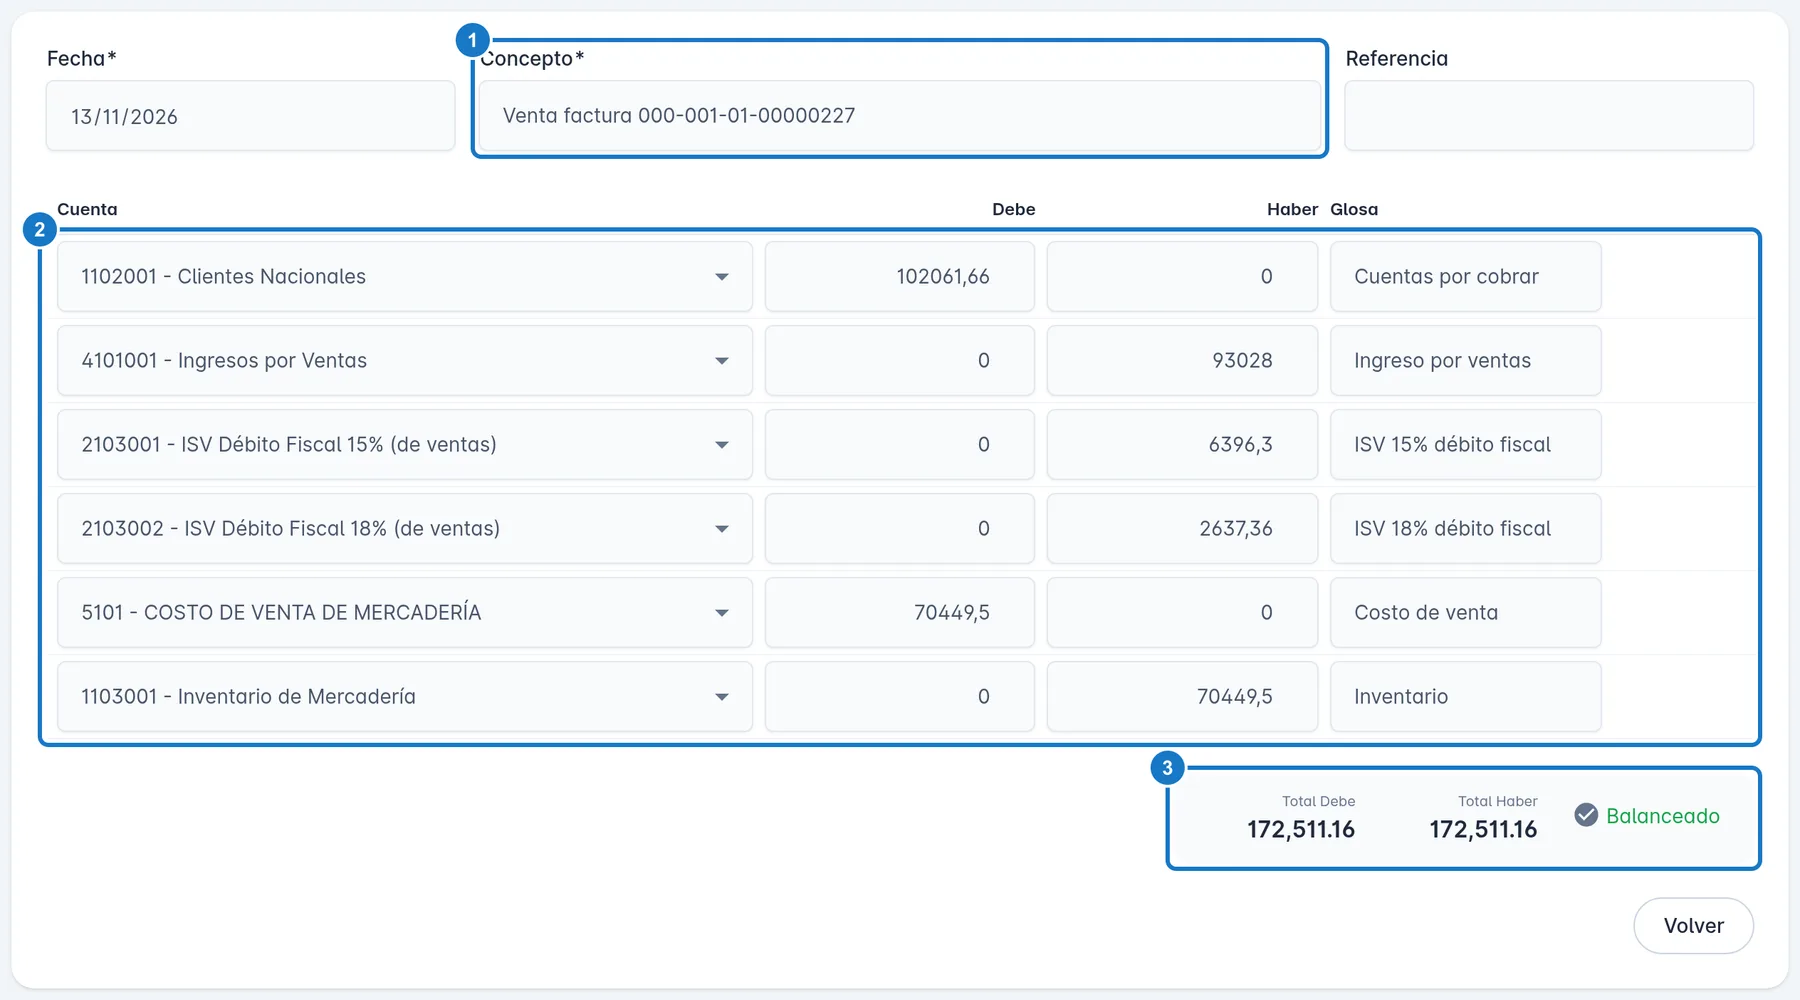
Factura de venta
Ejemplo: una factura de L 1,150.00, que es L 1,000.00 más L 150.00 de ISV 15 %, con mercadería que te costó L 600.00.
| Concepto | Debe | Haber |
|---|---|---|
| Cuentas por Cobrar (Clientes) | 1,150.00 | |
| Ingresos por Ventas | 1,000.00 | |
| ISV Débito Fiscal 15% | 150.00 | |
| Costo de Venta | 600.00 | |
| Inventario | 600.00 |
- La factura entra completa a Cuentas por Cobrar (Clientes), aunque se pague en el acto. El cobro es otro asiento.
- Lo exento y lo exonerado van a Ingresos por Ventas, sin ISV.
- El costo sale del kardex de esa factura. Los servicios no tienen costo, así que una factura solo de servicios no lleva las dos últimas líneas.
- Con propina (restaurante): la propina se suma a Cuentas por Cobrar (Clientes) y va al haber de Propinas por Pagar (restaurante). No es venta ni paga ISV.
Cobro de una factura
| Cómo te pagaron | Debe | Haber |
|---|---|---|
| Efectivo | Caja (efectivo) | Cuentas por Cobrar (Clientes) |
| Transferencia, tarjeta u otra forma | Bancos (transferencia/tarjeta) | Cuentas por Cobrar (Clientes) |
| Cualquier forma que no sea efectivo, en una factura de PedidosYa | Cuentas por Cobrar a Plataformas (PedidosYa) | Cuentas por Cobrar (Clientes) |
| Tarjeta de regalo | Tarjetas de Regalo por Canjear (pasivo) | Cuentas por Cobrar (Clientes) |
| Saldo a favor o nota de crédito | No genera asiento |
El saldo a favor no genera asiento porque el dinero ya entró antes, con un abono o con una nota de crédito. El abono tampoco se contabiliza solo: ver Registrar lo que no se contabiliza solo.
Si Cuentas por Cobrar a Plataformas (PedidosYa) no tiene cuenta, esos cobros van a Bancos (transferencia/tarjeta).
Nota de crédito de venta
Es la venta al revés:
| Concepto | Debe | Haber |
|---|---|---|
| Ingresos por Ventas | Monto sin ISV | |
| ISV Débito Fiscal 15% o 18% | ISV de la nota | |
| Cuentas por Cobrar (Clientes) | Total de la nota | |
| Inventario | Costo de lo devuelto | |
| Costo de Venta | Costo de lo devuelto |
Las dos últimas líneas solo salen si la nota devuelve mercadería al inventario. Si la nota anula también una propina, el asiento suma Propinas por Pagar (restaurante) al debe y Cuentas por Cobrar (Clientes) al haber.
Nota de débito de venta
| Concepto | Debe | Haber |
|---|---|---|
| Cuentas por Cobrar (Clientes) | Total de la nota | |
| Ingresos por Ventas | Monto sin ISV | |
| ISV Débito Fiscal 15% o 18% | ISV de la nota |
Compras
Factura de compra
Se contabiliza al pasar a recibida.
| Concepto | Debe | Haber |
|---|---|---|
| Compras / Inventario (neto de compra) | Monto sin ISV | |
| ISV Crédito Fiscal 15% o 18% | ISV de la factura | |
| Cuentas por Pagar (Proveedores) | Total de la factura |
Importante: toda factura de compra va a Compras / Inventario (neto de compra), también la de la luz, el combustible o un servicio. Esas compras no son inventario: reclasifícalas a su cuenta de gasto. Ver Registrar lo que no se contabiliza solo.
Pago a proveedor
| Cómo pagaste | Debe | Haber |
|---|---|---|
| Efectivo | Cuentas por Pagar (Proveedores) | Caja (efectivo) |
| Cualquier otra forma | Cuentas por Pagar (Proveedores) | Bancos (transferencia/tarjeta) |
| Saldo a favor o nota de crédito | No genera asiento |
Notas de crédito y débito de proveedores
| Nota | Debe | Haber |
|---|---|---|
| Crédito | Cuentas por Pagar (Proveedores) por el total | Compras / Inventario (neto de compra) sin ISV y ISV Crédito Fiscal por el ISV |
| Débito | Compras / Inventario (neto de compra) sin ISV y ISV Crédito Fiscal por el ISV | Cuentas por Pagar (Proveedores) por el total |
Inventario
| Documento | Debe | Haber |
|---|---|---|
| Salida de inventario | Gasto por Salida de Inventario | Inventario |
| Conteo físico, por lo que faltó | Gasto por Salida de Inventario | Inventario |
| Conteo físico, por lo que sobró | Inventario | Ingreso por Sobrante de Inventario |
El monto es el costo del kardex. Un conteo con faltantes y sobrantes genera un solo asiento con los dos pares. Las entradas de inventario no generan asiento.
Tarjetas de regalo
| Movimiento | Debe | Haber |
|---|---|---|
| Venta | Caja (efectivo), Bancos (transferencia/tarjeta) o, si se pagó con saldo a favor, Cuentas por Cobrar (Clientes) | Tarjetas de Regalo por Canjear (pasivo) |
| Canje en una factura | Tarjetas de Regalo por Canjear (pasivo) | Cuentas por Cobrar (Clientes) |
| Vencimiento del saldo | Tarjetas de Regalo por Canjear (pasivo) | Saldo de Tarjetas de Regalo Vencidas (otros ingresos) |
Vender una tarjeta no es venta ni paga ISV: la venta llega cuando se canjea en una factura. Una tarjeta que nace de unificar otras no genera asiento.
Propinas
| Movimiento | Debe | Haber |
|---|---|---|
| Liquidación pagada en efectivo | Propinas por Pagar (restaurante) | Caja (efectivo) |
| Liquidación depositada | Propinas por Pagar (restaurante) | Bancos (transferencia/tarjeta) |
Al anular un documento
Ventix crea un asiento de reversa con las mismas líneas al revés, con la fecha de hoy. El original no se borra: queda en Reversado y entre los dos suman cero. Si editas una factura en borrador, además crea el asiento nuevo con los montos nuevos.
Revisar un asiento
En Contabilidad → Libro Diario, pulsa Ver en la fila. Detalle del asiento muestra cada línea con su Cuenta, su Debe, su Haber y su Glosa. La glosa dice qué es cada línea, por ejemplo «ISV 15% débito fiscal» o «Costo de venta».
Actualizado el
Cómo se contabilizan solas tus ventas, compras e inventario
Conoce qué documentos generan asientos, cuándo nacen, cómo se corrigen y qué revisar si alguno no se generó.
Registrar lo que Ventix no contabiliza solo
Los movimientos que no generan asiento automático y el asiento manual que registra cada uno.